自動売買ソフト(EA)を購入した、あるいはプログラミングでEAを開発したら、そのEAを評価するためにバックテストをします。では、出てきたレポートはどこを見ればいいのか、注意点はあるのでしょうか。
EAの評価
EAのバックテストのやり方は こちら にありますが、結果が出たところでどう評価すればいいのでしょう。
簡単には、グラフが右肩上がりで最終的に利益が出ていればOKとも言えます。しかし、その他のポイントも押さえて、利益になるEAなのかどうかを判断しましょう。
※2026年10月時点の情報に更新しています。
バックテストの結果
評価の例として、EA販売の老舗GogoJungle(ゴゴジャン)から、長く販売されているEAを選んでみます。GogoJungleでは販売中のEAをデモ口座でフォワードテストしていて、その成績を公開しています。
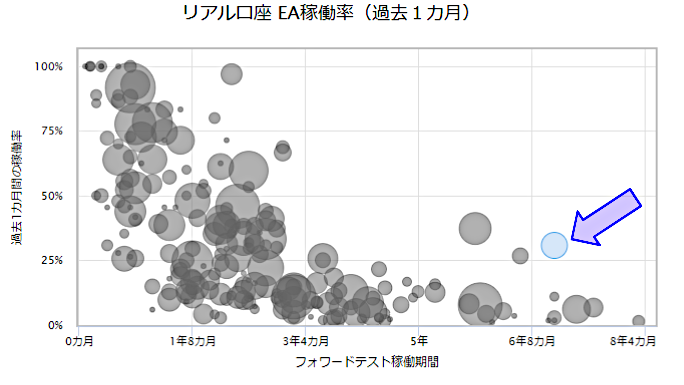
下のグラフは、横軸がフォワードテストの稼働期間、縦軸がリアル口座での過去1か月の稼働率です。右側に行くほど古いEAで、上に行くほど購入者が今も使っていることになります。今も使われているのは、おそらく利益が出ているからと推測できます。
Ref: GogoJungle

当時、稼働7年で稼働率30%ほどだった「Iam Clown FX(赤)」(米ドル/円、5分足、2015年1月販売開始)のバックテストを見てみます。
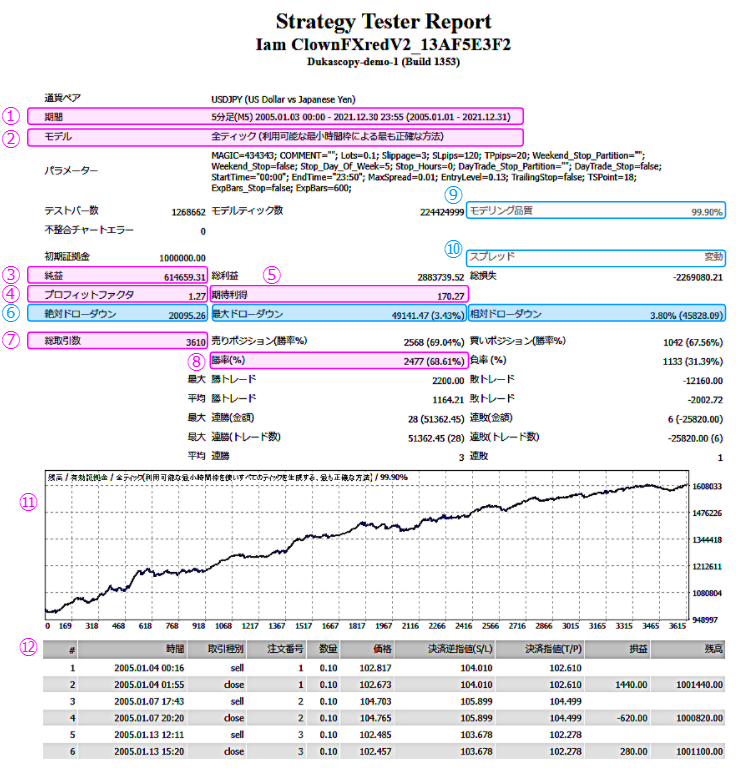

Strategy Tester Report の見方
① 期間:
5分足(M5) 2005.01.03 00:00 – 2021.12.30 23:55 (2005.01.01 – 2021.12.31)
- 17年間ほどの期間をテストしています。
- 数年程度の短いテストしか公開されていない場合は、長期では結果が悪いのではと疑ってみましょう。
- 総利益 − 総損失 = 純益(2,883,739.52 − 2,269,080.21 = 614,659.31円)
④ プロフィットファクタ:
総利益 ÷ 総損失。PFと呼ばれ、EAの能力が出ます。
- 2,883,739.52 ÷ |−2,269,080.21| ≒ 1.27
- 1.0未満は損失で終わっていることになります(1.0ちょうどで損益ゼロ)。長期間で PF 1.5 あればまあまあですが、あまり大きすぎる場合は過去データに合わせすぎていることもあるので、他のポイントも注意深く確認しましょう。
⑤ 期待利得:
純益 ÷ 総取引数。1回のエントリーあたりに期待できる利益です。
- 614,659.31 ÷ 3,610 ≒ 170.27
- 1回あたり約170円の利益を期待できます。
- 49,141円(3.43%)
- たまたまEAの開始がこの高値と同じタイミングであれば、初期資金からこの金額だけ減ることになります。
- このEA(0.1ロット)では、49,141円以下の証拠金だとすぐに口座が溶けてしまうので、この損失に耐えられる証拠金が必要です。
- 逆に証拠金を増やせば比率は下がります。できれば10%以下、悪くても20%は超えないようにしたいところです。
- この例では20,095円。EAを開始するタイミング次第の数字なので、参考にする程度です。
- この例では3.80%(45,828円)。最大ドローダウン(金額が最大、3.43%)とは別の時期の下落です。
- 残高が少ない時期の下落は、金額は小さくても率は大きくなります。最大ドローダウンと同じになることもありますが、率が大きい場合はこちらを重視しましょう。
- PFや純益が良くても、年に1回の取引では普通には使えません。取引数が少ないと、結果がたまたまなのかどうかも判断しにくくなります。
- 純益やPFが良くても勝率が低いと、連敗に我慢が必要になるかもしれません。
- MT4の無料のヒストリカルデータでは、5分足以上で最大90%、1分足では25%にしかなりません。有料のティックデータ(Tick Data Suite など)を使うと99%台になります。この例は99.90%です。
- この例は「変動」で、ティックデータの実際のスプレッドを使っています。無料データでは固定値になるので、実際に使う業者より広め(例えば20ポイント=2pips)でもテストしておくと安心です。
- 横軸は取引番号順なので、時間の間隔が一定とは限りません。
- 疑問点があれば細かく調べられます。
MT5のストラテジーテスターでも、名称は少し違いますが(総純利益、残高ドローダウン最大 など)同じような項目でレポートが出ます。
バックテストの評価
バックテストを総合的に評価してみると、
- 17年間で約61万5千円の利益、年間で約3.6万円です。GogoJungleの推奨証拠金(2026年10月時点で約21.8万円)で割ると、年率16%程度になります。
- 取引は年間210回程度なので、週5日で考えると1日1回弱のエントリーです。
- PFは1.27と少なめです。
- 最大ドローダウンが約4.9万円あるので、平均的なペースでも損失の底からの回復に1年以上(約1年4か月)かかります。損益カーブを見ても、利益にならない期間が年単位で起こりえます。
ただし重要なこととして、バックテストがカーブフィッティングになっていて、実際のリアル口座では全く利益が出ないEAもあります。そこで、バックテストとフォワードテストを比べてみます。
フォワードテストとの比較
Iam Clown FX(赤) は2026年10月時点でも販売中(29,800円)で、GogoJungleのフォワードテスト(外為ファイネストのデモ口座、0.1ロット)は約11年になります。バックテストと並べると次のとおりです。
| 項目 | バックテスト (2005〜2021年) |
フォワード (2015年〜2026年10月) |
| 期間 | 約17年 | 約11年9か月 |
| 純益 | 614,659円 | 244,566円 |
| 1年あたりの利益 | 約3.6万円 | 約2.1万円 |
| プロフィットファクター | 1.27 | 1.12 |
| 勝率 | 68.61% | 65.72% |
| 最大ドローダウン | 49,141円(3.43%) | 77,376円(15.19%) |
| 総取引数 | 3,610回 | 3,002回 |
フォワードテストでも利益は出ていますが、1年あたりの利益・PFともにバックテストより控えめで、最大ドローダウンはバックテストの約1.6倍になっています。推奨証拠金に対する年率で見ても、バックテストの16%程度に対してフォワードは9〜10%程度です。
バックテストとフォワードで差が出る理由には、
- 業者ごとのスプレッド・約定(スリッページ)の違い
- 相場の変化(ボラティリティや値動きの癖が変わる)
- バックテストの期間にパラメータが合いすぎている(カーブフィッティング)
などがあります。バックテストの数字はそのまま期待せず、フォワードテストの成績と比べて、控えめに見積もっておくのが安全です。
[PR]


カーブフィッティング:
パラメータを過去データに合わせて過度に最適化した結果、その過去データ以外では利益が出なくなってしまうこと。過剰最適化とも言います。
パラメータの最適化のやり方と注意点はこちらです。