株やFXなどの値動きは、簡単には予測がつきません。
それでも、世界的な数学者や金融に詳しい人、あるいは著名な経済学者なら簡単に予測でき、儲けられるのではないかと考えてしまいます。
その答えとなる過去の出来事がありました。
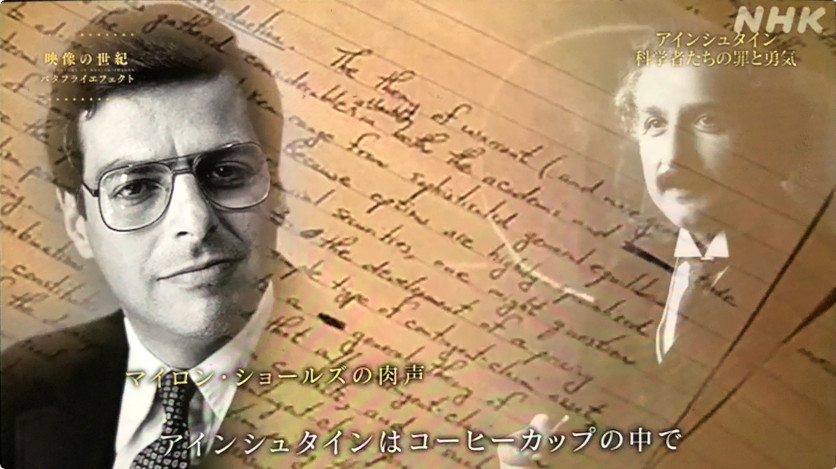
Ref: 映像の世紀バタフライエフェクト「アインシュタイン 科学者たちの罪と勇気」より
LTCM ドリームチーム
LTCM(ロングターム・キャピタル・マネジメント)は、1994年に運用を開始した米国のヘッジファンドで、その構成メンバーはFRB(アメリカの中央銀行)の元副議長や、のちにノーベル経済学賞を受賞する経済学者たちでした。
- ジョン・メリウェザー(元ソロモン・ブラザーズ副会長、債券アービトラージ部門を率いた)設立者
- デビッド・マリンズ(元FRB副議長)
- マイロン・ショールズ(経済学者、1997年ノーベル経済学賞受賞)
- ロバート・マートン(経済学者、1997年ノーベル経済学賞受賞)
金融工学の理論を駆使して利益を出そうとしたLTCMですが、最終的には破綻してしまいました。
どんな投資をして破綻に至ったのか、そしてそこからどんな教訓が得られるのかを見ていきます。
レラティブ・バリュー取引
LTCMの主な投資方法はレラティブ・バリュー取引(収れん取引)と呼ばれるもので、似た性質を持つ2つの債券などの間に生じた価格の歪みを利用します。
- 割高な債券を空売り
- 割安な債券を買い
両者の価格差が本来の水準に戻れば(収れんすれば)、相場全体が上がっても下がっても利益が出るという取引手法です。
例えば、発行されたばかりの米国債(オン・ザ・ラン)は人気があるため、少し前に発行された同じような米国債(オフ・ザ・ラン)よりわずかに割高になりがちです。満期が近づけば両者の差は縮まるはずなので、割高な方を売り、割安な方を買っておけば、差が縮まった分が利益になります。
ただし1回あたりの利ざやはごくわずかなので、LTCMは借入れを使って何十倍ものレバレッジをかけ、取引の規模を大きくしていました。
「割高な債券」と「割安な債券」を見分けられれば苦労はないのですが、LTCMはこれを過去のデータと数理モデルを使ってコンピューターで判断していました。その土台にある金融工学の代表的な理論が ブラック–ショールズ方程式 です。
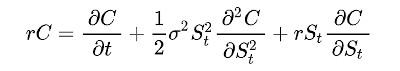
ブラック–ショールズ方程式は、オプション(デリバティブ)の理論価格を求めるための式です。1973年にフィッシャー・ブラックとショールズが発表し、マートンが数学的に発展させました。
マートンとショールズは、このデリバティブの価格を決める新しい手法を確立した功績で、LTCMの運用期間中の1997年にノーベル経済学賞を受賞しました(ブラックは1995年に亡くなっていたため受賞対象になりませんでした)。
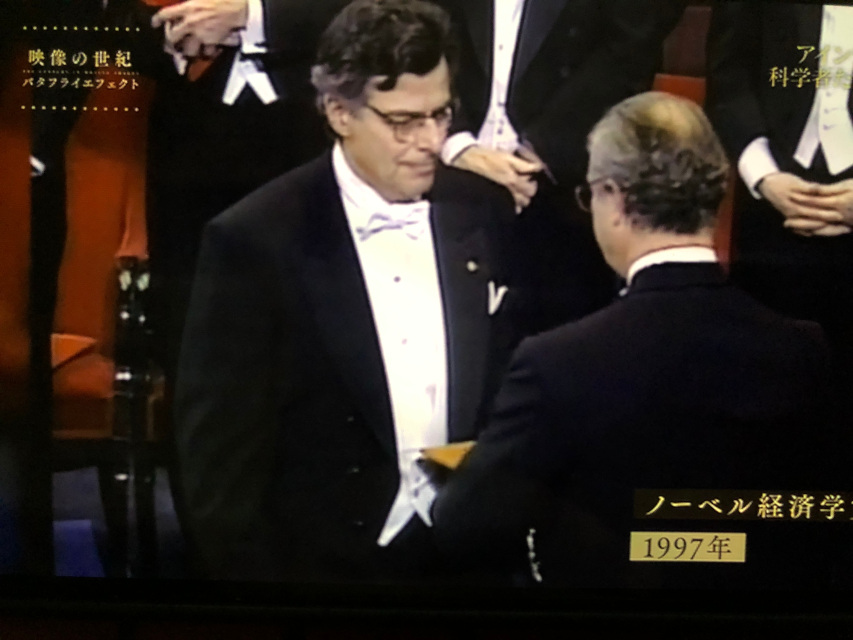
Ref: 映像の世紀バタフライエフェクト「アインシュタイン 科学者たちの罪と勇気」より
4年間の高実績
LTCMは1994年2月24日に約10億ドルの資本で運用を開始し、最初の4年間は好調でした。投資家が受け取った手数料控除後のリターンは、次のとおりです。
| 年 | リターン(手数料控除後) |
| 1994年(2月〜) | 約21% |
| 1995年 | 約43% |
| 1996年 | 約41% |
| 1997年 | 約17% |
年利10%でも優れたパフォーマンスと言われる中で、年40%台のリターンを出したこともあり、LTCMには多くの投資マネーが集まりました。
1998年初めには、自己資本約47億ドルに対して1,200億ドルを超える借入れを行い、運用資産は約1,290億ドル(当時のレートで約17兆円)、レバレッジは25倍超に達していました。デリバティブの想定元本は約1兆2,500億ドルにものぼったとされています。
アジア通貨危機とロシア危機
1997年にアジア通貨危機が起こり、翌1998年8月17日にはロシアが自国通貨建て国債の債務不履行(デフォルト)とルーブルの切り下げに踏み切りました(ロシア危機)。
LTCMのモデルは、
- 市場の動揺は短期間で収まり、価格の歪みはいずれ元に戻る
- これほど大きな損失は、確率的にはほぼ起こりえない
という前提に立っていましたが、モデルが使っていたのはわずか数年分の過去データでした。
実際には、世界中の投資家がリスクの高い資産を投げ売りして米国債など安全な資産に逃げ込む「質への逃避」が起こり、割高・割安の差は縮まるどころか一段と広がりました。LTCMは割安な側(流動性の低い債券など)を買い、割高な側を売っていたため、ポジションの両側で損失が膨らみ、さらに同じような取引をしている他のファンドの手じまい売りも重なって、売りたくても売れない状態に陥りました。
結果としてLTCMは、1998年の4か月足らずで約46億ドルの損失を出しました。損失の内訳は、金利スワップの取引が約16億ドル、株式のボラティリティ(変動率)の売りが約13億ドルと大きく、ロシアなど新興国関連は約4億3,000万ドルでした。
9月下旬には自己資本が約4億ドルまで減り、レバレッジは250倍を超える状態になりました。
LTCMが崩壊して巨額のポジションが一気に投げ売りされると、金融市場に多大な影響を与えかねないことから、ニューヨーク連銀が仲介役となり、1998年9月23日に大手金融機関14社が約36億ドルを出資してLTCMの90%の持分を取得する救済策がまとまりました。公的資金は使われていません。
その後、LTCMのポジションは時間をかけて整理され、出資した金融機関への返済を終えたうえで、2000年初めに清算されました。
LTCM破綻の教訓
結局は破綻に至ったLTCMですが、そこから私たちが得られる教訓はなんでしょうか。
- 金融工学の理論を過信しない
- 相場には、物理法則のように方程式で解けない人間的な要素(恐怖・パニック)があり、それを無視することはできない
- 過去数年のデータで「起こりえない」とされた値動きも実際には起こる
- 自動売買で何年も利益が出ていても、破綻するものもある
実証、EA自動売買は儲かるのか
- レバレッジをかけすぎない
- LTCMは25倍超のレバレッジで小さな利ざやを大きな利益にしていたが、損失も同じ倍率で膨らみ、資本が減るほど実効レバレッジはさらに上がった。FXでも、リスクは最大レバレッジではなく実効レバレッジで決まる

- 理論から外れたと気づいたら損切り
- アジア通貨危機の段階でポジションを減らしていれば、破綻までは至らなかったのではないか。目の前の損失を取り返そうと冷静さを失ってはいけない
含み損を切れない、プロスペクト理論を知る
- アジア通貨危機の段階でポジションを減らしていれば、破綻までは至らなかったのではないか。目の前の損失を取り返そうと冷静さを失ってはいけない
- 経済学・金融のプロですら破綻する相場の世界では、常に誰もが初心者
関係者たちのその後:
- ジョン・メリウェザー
- 1999年にJWMパートナーズという新しいヘッジファンドを設立したが、世界金融危機で損失を出し、2009年7月にファンドを閉鎖
- 2010年にJMアドバイザーズを立ち上げる
- マイロン・ショールズ
- 1999年にヘッジファンドのプラチナム・グローブを共同設立したが、2008年の金融危機で大きな損失を出し、主力ファンドの解約を凍結
- その後、資産運用会社ジャナス・ヘンダーソンの投資ストラテジストを務める
- ロバート・マートン
- 1988年〜2010年 ハーバード大学教授
- 2010年 ハーバード大学名誉教授となり、MITスローン経営大学院に復帰