FXで米ドルを「買った」としても、ドル紙幣が口座に届くわけではありません。FXは差金決済で、決済したときの差額(損益)だけを円でやり取りする取引だからです。
FX業者の側も、顧客の注文のたびに銀行でドルを買ってくるわけではありません。それでも国内大手の外為どっとコムは、2026年3月期に純営業収益136億円・営業利益71億円を出しています。
現物の通貨を動かさないFX業者は、いったい何で利益を出しているのでしょうか。スプレッド、マリー(相殺)、カバー取引、スワップの差、そして実際の決算書から、そのしくみを見ていきます。
FX業者は何で儲けているのか
1. 店頭FXでは、取引の相手はFX業者自身
2. 収益源① スプレッド
3. 収益源② マリー(相殺)とカバー取引
4. 収益源③ スワップポイントの差
5. 決算書で見る:収益の95%は「トレーディング損益」
6. 顧客が負けると業者が儲かる?「合法的なノミ業者」とは
7. トレーダーが知っておきたいこと・まとめ
店頭FXでは、取引の相手はFX業者自身
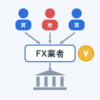
国内のFX(店頭FX)は相対取引です。顧客がドルを買うとき、売っている相手は市場の誰かではなく、FX業者そのものです。
| 取引のしかた | 顧客の取引相手 | 例 |
| 店頭FX(相対取引) | FX業者 | 国内のほとんどのFX口座、MT4/MT5口座 |
| 取引所FX | 取引所(価格はマーケットメイカーが提示) | 東京金融取引所「くりっく365」 |
業者は顧客と反対のポジションを持つことになるため、為替が動くと業者側にも損益が出ます。このリスクを外の金融機関に移す取引が「カバー取引」です。
顧客と業者の間で動くのは差額の円だけで、業者とカバー先の間でも、ポジションを日々繰り延べて損益だけを清算するのが一般的です。現物の受け渡しがなくても取引が成り立つのはこのためです。
収益源① スプレッド
いちばん基本の収益源は、買値(Ask)と売値(Bid)の差であるスプレッドです。国内FXは取引手数料が無料の業者が多く、その代わりにスプレッドが実質的な手数料になっています。
| 項目 | 数値例(米ドル/円) |
| 業者が顧客に出す価格 | 売値 150.000円/買値 150.002円 (スプレッド0.2銭) |
| 1万通貨の売買1往復でのスプレッド分 | 0.002円 × 1万通貨 = 20円 |
| 1日に100億円分(約6,667万通貨)が往復したとき | 0.002円 × 6,667万通貨 ≒ 13万円 |
1回あたりは20円でも、取引量が積み上がると大きな収益になります。国内の店頭FXの取引金額は月に約1,000兆円規模(2025年)で、業者はスプレッドを「薄く広く」受け取っています。
ただし、スプレッドが丸ごと業者の利益になるのは、次に説明する「マリー」で顧客同士の注文を相殺できた場合です。カバー先に注文を流すときは、カバー先の価格との差だけが業者の取り分になります。
また、スプレッドは一日中同じではありません。カバー先が価格の提示を控える早朝などは、業者もスプレッドを広げます。
https://fx-ai-trading.com/fx/morning-spread.html
収益源② マリー(相殺)とカバー取引
国内のFX業者は、顧客の注文の多くを社内で相殺(マリー)し、残った偏りだけをカバー先の銀行などに流しています。2025年4月の業界調査では、顧客の取引額1,472兆円に対し、外部へのカバー取引は448兆円で、比率は30.5%でした(金融先物取引業協会 会報146号)。
顧客AとBの注文は業者の中でぶつかり合って消え、残った買い越し2万通貨をカバーするか(左)、自社で持つか(右)が業者の判断になります。
業者の規模で違うカバーの割合(2025年4月)
| 顧客取引額の順位 | 顧客取引額に対するカバー取引額 |
| 1〜3位 | 7.4% |
| 4〜10位 | 47.4% |
| 11〜20位 | 65.2% |
| 21〜30位 | 76.9% |
顧客数の多い大手ほど、買いと売りが社内でぶつかりやすく、外に出す量が少なくて済みます。調査対象46社では「カバー先が複数で、マリーを行う」形が最も多く、取引額の大きい業者ほどこの形でした。小規模な業者では、他社の価格配信・約定の仕組みを使う「ホワイトラベル」で、マリーを行わない形も多くなっています。
カバー取引額のうち、東京外為市場委員会の報告対象となる大手金融機関向けは23.0%、それ以外の国内業者向けが62.9%でした。銀行に直接ではなく、別の業者を経由してカバーしている取引も多いと読み取れます。
すべてカバー先に流せばいいのでは?
偏りを全部カバーすれば、相場変動のリスクは業者からなくなります。しかしカバー先にも売値と買値の差(スプレッド)があり、カバーするたびにそのコストを業者が負担します。インターバンクの米ドル/円のスプレッドは0.1〜0.8銭程度とされ(幻冬舎ゴールドオンライン)、顧客から0.2銭前後しか受け取らない業者が全量を流すと、利益はほとんど残りません。
業者ごとのカバーのコストは公表されていませんが、間接的なデータから次の関係が見えます。
- 規模が大きいほど外に出さずに済む:上の表のとおり、上位1〜3社がカバーに出すのは顧客取引額の7.4%だけですが、21〜30位では76.9%です。顧客が多いほど社内で相殺でき、カバーのコストを抑えられます。
- 全量カバーの業者はスプレッドが広め:未カバー率0%のOANDA証券は、MT5スタンダードの米ドル/円が0.4〜0.8銭(2026年10月時点、同社公表)で、大手に多い0.2銭前後より広くなっています。カバーのコストを顧客のスプレッドで賄っている形です。
| 業者のタイプ | カバーのしかた | 米ドル/円のスプレッド |
| 顧客取引額の上位1〜3社 | 社内で相殺し、外に出すのは顧客取引額の7.4% | 0.2銭前後の原則固定が多い |
| 全量カバー型 (例:OANDA証券) |
偏りをすべてカバー (未カバー率0%) |
0.4〜0.8銭(MT5スタンダード、変動制) |
つまり「全量カバー=健全」とは言えても、その分のコストは顧客のスプレッドに乗ります。また、全量カバーでなくせるのは相場変動のリスクだけで、急変時に顧客の損失が証拠金を超える「顧客未収金リスク」や、カバー先が破綻するリスクは残ります(6章の日次ストレステストを参照)。
業者名で見るなら「未カバー率」の開示
協会の調査は業者名を伏せた集計ですが、国内の店頭FX業者は2019年9月から、自社の「未カバー率」「カバー取引の状況」「平均証拠金率」をサイトで開示することが義務になっています(金融庁 2018年12月25日公表)。
未カバー率は、顧客の買いと売りを社内で相殺した残り(偏り)のうち、カバーしていない部分の割合です。0%に近いほど、偏りをすべてカバーしていることになります。
| 業者 | 計測日 | 未カバー率 | カバー先の格付 | 平均証拠金率 |
| ソニー銀行のFX | 2026年6月30日 | 48.5% | S&P A+ 100% | 22.7% |
| 松井証券 | 2026年7月31日 | 2% | A+(S&P)89%/A+(R&I)11% | 14% |
| ヒロセ通商 | 2026年3月31日 | 1.5% | BBB以上 92.4%/格付なし 7.6% | 24.7% |
| 三菱UFJ eスマート証券 | 2026年8月31日 | 0.1% | AA 36.0%/A 64.0% | 10.7% |
| OANDA証券 | 2026年3月31日 | 0% | 格付なし 100% | 45.7% |
同じ業者でも月によって大きく変わります。ソニー銀行は2026年3月末9.5%・4月末10.6%から、5月末49.9%・6月末48.5%に上がりました。SBI FXトレードも2025年3月末23.31%、9月末0.00%と開きがあります(SBI FXトレードの開示)。
未カバー率は「社内で相殺した残り」に対する割合なので、偏りそのものが小さい日は、少しカバーを残しただけでも高く出ます。率だけで判断せず、複数月の推移で見るのが安全です。なお、SBI証券は「顧客のポジションはすべて即時にカバーしており、通常は未カバーポジションは発生しない」と開示しています(カバー先はグループのSBIリクイディティ・マーケット)。
海外FXでいう「A-book/B-book」
海外業者の説明でよく出てくる言葉で、顧客の注文をそのままカバー先に流すのがA-book、社内で受けて自社でリスクを持つのがB-bookです。国内業者の「マリー」は、顧客同士を相殺する点でB-bookに近い処理ですが、偏りをカバーで消す点が異なります。
https://fx-ai-trading.com/fx-brokers
収益源③ スワップポイントの差
ポジションを翌日に持ち越すと、2通貨の金利差に応じたスワップポイントを受け取るか支払います。業者はカバー先とも金利差の受け払いをしており、顧客に提示するスワップとの差が業者の収益になります。
多くの業者では、同じ通貨ペアでも「売りで支払う額」が「買いで受け取る額」より大きく設定されています(買いと売りを同額にしている業者もあります)。
| 1万通貨・1日あたり(仮の数字) | 顧客 | 業者の差し引き |
| 買いのスワップ | 150円を受け取る | − |
| 売りのスワップ | 160円を支払う | 買いと売りが同量ならマリーで相殺され、差額の10円が業者に残る |
スワップの水準は業者ごとに異なり、毎日変わります。高金利通貨の買いスワップは業者間の競争材料にもなっているため、スワップでの利ざやは業者によって薄い場合もあります。
決算書で見る:収益の95%は「トレーディング損益」
外為どっとコムの2026年3月期(2025年4月1日〜2026年3月31日の1年間、いわゆる2025年度)の損益計算書では、営業収益137億円のうち131億円、約95%が「トレーディング損益」でした。手数料(受入手数料)は0.3%しかありません。
| 営業収益の内訳(2026年3月期) | 金額 | 構成比 |
| トレーディング損益 | 130億7,763万円 | 95.5% |
| 金融収益 | 5億7,637万円 | 4.2% |
| 受入手数料 | 4,171万円 | 0.3% |
| 営業収益 合計 | 136億9,571万円 | 100% |
| 営業利益 | 71億9,179万円 | − |
トレーディング損益には、次の2つがまとめて入っています(同社の注記より)。
- 顧客との取引の決済損益・評価損益と、スワップポイントの受け払い
- カバー先との取引の決済損益・評価損益
金融収益は、顧客から預かった証拠金を信託した資金の運用益などです。金利が上がると増える収益で、GMOフィナンシャルHDも2026年の決算説明で、金利上昇による金融収益の伸びを挙げています。
顧客が負けると業者が儲かる?「合法的なノミ業者」とは
半分は本当です。マリーで相殺しきれず、カバーもしていない偏りの部分は業者が自分でリスクを持っているため、その部分については顧客の損が業者の得になります。
ただし業者が儲けたいのは、顧客に負けてもらうことより、取引を続けてもらうことです。顧客が負けて退場すれば、スプレッド収入もなくなります。逆に、相場が一方向に急変して偏りをカバーしきれなかったときは、業者が大きな損を出すこともあります(例: 2015年1月のスイスフランショック)。
「合法的なノミ業者」と言われる理由
「ノミ行為」は、客の注文を取引所に出さず、自分が相手になって受けてしまう行為のことです。競馬や取引所取引の世界では違法で、顧客の負けがそのまま胴元の儲けになるため問題とされてきました。
店頭FXは、法律上はじめから業者が顧客の取引相手になる相対取引です。注文を外に出さずに自社で受けても違法ではありません。この「ノミ行為と同じ形が認められている」点を指して、店頭FX業者が「合法的なノミ業者」と揶揄されることがあります。
| 比べる点 | 違法なノミ行為 | 国内の店頭FX |
| 注文を自分で受ける | 注文を横取り (取引所に出すべき注文) |
制度上もともと業者が相手(相対取引) |
| 顧客の資金 | 保全の仕組みなし | 証拠金は信託で区分管理 |
| リスク管理 | 監督なし | 未カバー率の開示、日次ストレステスト、金融庁の監督 |
ただし、上の図のとおり多くの業者は偏りを日々カバーしています。未カバー率の表でも多くの業者は0〜2%程度ですが、偏りの半分近くを自社で持つ月がある業者もあります。「顧客が負けるほど儲かる」という意味でのノミの性格が強いかどうかは、業者ごとの開示値で確認できます。
国内業者に課されているルール
| ルール | 内容 |
| 証拠金の信託保全 | 顧客の証拠金は信託銀行などに区分管理(2010年から金銭信託に一本化)。業者が破綻しても原則として返還される |
| ロスカットルール | 証拠金が一定水準を下回ったら強制決済する仕組み 整備・実行が義務 |
| レバレッジ上限 | 個人25倍(2011年から) |
| 損失補てんの禁止 | 業者が顧客の損失を埋め合わせる約束・実行は禁止 |
| 財務のチェック | 日次ストレステストの実施、 未カバー率などの開示、金融庁による監督 |
日次ストレステストとは
「過去最大級の為替変動が今日起きたら、この業者の自己資本は足りるか」を毎営業日計算する仕組みです。2015年1月のスイスフランショックで顧客の損失が証拠金を超え、業者に多額の未収金が出たことがきっかけで導入されました。
- 法令上の義務:2019年4月施行の内閣府令改正で店頭FX業者に義務化(既存業者は2020年1月1日から)
- 中身:金融先物取引業協会の規則に沿い、未カバーのポジション、顧客の未収金、カバー先の破綻のリスクを、大きな相場変動のシナリオで試算
- 結果がマイナスなら:業者は経営の健全性を確保する措置(資本の積み増し、リスクの削減など)を求められる
金融庁は2025年10月の業界団体との意見交換でも、日次ストレステストを含む決済リスク管理を引き続き監視するとしています(金融庁「主な論点」2025年10月)。
海外FX業者との違い
金融庁に登録していない海外業者には、上の国内ルールが適用されません。ハイレバレッジやゼロカットを打ち出す業者が多い一方、注文をどこまで社内で受けているか(B-book)は外からは見えにくくなっています。
たとえばXMの日本向けサービス(XMTrading)の運営会社は、決算書や未カバー率のような開示をしていません(2026年10月時点で確認できず)。XMグループでは英国法人が英国で決算を提出しており、2023年は増収ながら赤字と報じられていますが、これは英国の顧客向けの一法人の数字で、日本の顧客の取引とは別です(Finance Magnates)。
トレーダーが知っておきたいこと・まとめ
業者の収益のしくみを知ると、コストとして見るべき点がはっきりします。
- スプレッドは時間帯で変わる:原則固定でも、早朝や指標発表時は広がる
- スワップは買いと売りで差がある:長期保有ならスワップの差も実質コスト
- 約定力:急変時のスリッページや約定拒否は、業者がカバーできないリスクを避ける動きでもある
- 信託保全先と開示:信託先の銀行名、未カバー率、自己資本規制比率は各社のサイトで公表されている
- レバレッジ:強制ロスカットは、顧客の損失が証拠金を超えて回収不能になるのを防ぐための仕組み

まとめ:
- FXは差金決済なので、顧客も業者も現物の通貨を受け渡ししない。
- 業者の主な収益は、スプレッド、マリーによる相殺、スワップの差。決算ではまとめて「トレーディング損益」になる。
- 大手ほど社内で相殺できる割合が高く、上位3社のカバー比率は顧客取引額の7.4%(2025年4月)。